宜春市白酒产业可行性研究报告——财务咨询视角下的投资分析与风险管控
一、项目背景与研究目的
宜春市地处赣西,生态环境优良,富硒土壤资源丰富,具备优质酿酒水源的条件,素有“赣西粮仓”之称。江西省将食品工业列为重点发展产业,宜春市亦出台多项政策扶持白酒产业提质增效。本报告从财务咨询视角出发,系统评估在宜春市投资白酒生产项目的可行性,重点分析市场前景、建设方案、投资估算、融资安排、财务效益及风险管控,为投资决策提供量化依据。
二、市场分析与产业基础
(一)行业趋势
中国白酒行业呈现“量减价增、品牌集中”的态势。2023年全国规模以上白酒企业产量约450万千升,销售收入突破7500亿元,利润总额超过2300亿元。次高端及区域特色白酒增速高于行业平均,消费者对生态、健康、文化属性的关注度提升。
(二)区域市场
江西省白酒市场规模约120—150亿元,本地品牌市场份额不足30%,中高端市场主要被全国性品牌占据,存在明显的在地化替代空间。宜春市及周边新余、萍乡、吉安等地人口超1500万,宴席、商务、礼品场景需求稳定。
(三)宜春的比较优势
- 原料优势:富硒大米、高粱种植面积稳定,可建立订单农业基地;
- 水源优势:明月山系天然矿泉水及优质地下水,硬度适中,适宜酿造;
- 产区背书:宜春为“中国宜春·生态酒城”规划区域,可依托区域公共品牌;
- 交通优势:沪昆高铁、浙赣铁路、大广高速交汇,物流辐射长株潭与粤港澳。
三、建设方案与产能规划
(一)产品定位
以浓香型白酒为基础,辅以清香型/特香型特色产品,形成“大众光瓶酒+中端盒装酒+高端文化纪念酒”三级产品矩阵,主力价格带50—300元。
(二)建设内容
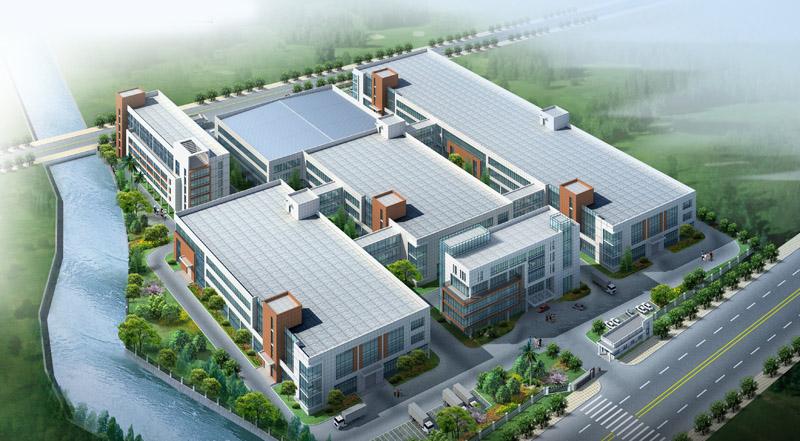
项目拟占地150亩,分两期建设:
- 一期:酿造车间(窖池800口)、制曲车间、灌装线2条、陶坛库及成品库、质检中心,形成原酒产能3000吨/年;
- 二期:扩产至6000吨/年,配套酒文化体验中心与仓储物流设施。
(三)建设周期
一期建设期18个月,二期根据市场消化情况滚动建设。
四、投资估算与融资方案
(一)投资总额
项目总投资估算为2.8亿元,其中:
- 建设投资2.1亿元(土建6000万元,设备8000万元,安装工程3000万元,其他费用2500万元,预备费1500万元);
- 流动资金6000万元;
- 建设期利息1000万元。
(二)资金来源
- 自有资金1.0亿元(35.7%);
- 银行贷款1.2亿元(42.9%),期限5—8年,利率按LPR+50BP测算;
- 产业基金/战略投资6000万元(21.4%),通过政府引导基金或酒类产业资本引入。
(三)财务基准参数
- 计算期12年(建设期1.5年,运营期10.5年);
- 基准收益率(税后)10%;
- 增值税一般计税,所得税率25%;
- 原材料价格按近三年均价上浮5%测算,人工成本年增长4%。
五、财务效益分析
(一)收入预测
达产后年销量6000千升(按65度原酒折算,成品酒约9000千升),综合均价按4.0万元/千升估算,稳定年营业收入2.4亿元。投产第1年产能利用率50%,第2年70%,第3年达85%,第4年起达产。
(二)成本费用
- 原辅材料成本:占收入约32%,达产年7700万元;
- 人工成本:约1800万元/年;
- 燃料动力:约900万元/年;
- 折旧摊销:约1900万元/年;
- 销售费用:按收入18%计,约4300万元/年;
- 管理费用及其他:约1400万元/年。
(三)利润与现金流
达产年利润总额约4200万元,净利润约3150万元。项目税后财务内部收益率(IRR)约12.8%,财务净现值(NPV,ic=10%)约2800万元,投资回收期(含建设期)约7.6年。各年利息保障倍数不低于3.0,具备偿债能力。盈亏平衡点约为产能利用率的58%,抗风险能力尚可。
六、财务风险与管控建议
(一)主要风险
- 市场风险:行业竞争加剧,渠道建设不及预期导致存货积压;
- 原酒陈化资金占用风险:基酒需储存1—3年,占用大额流动资金;
- 成本风险:粮价波动与人工上涨压缩毛利;
- 融资与税务风险:贷款集中到期偿付压力、消费税及环保税合规风险。
(二)管控措施
- 采用“以销定产+核心单品备货”模式,建立滚动销售预测与库存周转考核,原酒库存设置上限管控;
- 开展订单农业锁定原料成本,参与期货套保平抑粮价波动;
- 融资安排上采取“长期贷款+流贷循环”组合,设置偿债准备金账户,确保利息覆盖倍数≥2.5;
- 聘请税务顾问做好消费税最低计税价格筹划,依法申请农产品进项抵扣与研发费用加计扣除;
- 分两期投资,预留调整弹性,一期达产且现金流稳定后再启动二期,避免一次性资本沉淀过大风险。
七、结论与建议
宜春市具备发展白酒产业的资源禀赋与区位条件,市场需求存在结构性机会。在合理控制投资节奏、强化渠道与品牌投入的前提下,项目财务指标基本可行(税后IRR约12.8%,回收期约7.6年),能够实现股东回报与地方税收的双赢。建议:
- 优先完成市场渠道与产品标准体系搭建,再启动厂房全面建设;
- 争取宜春市食品产业扶持资金与税收优惠政策,优化前期现金流;
- 建立严格的原酒质量等级与库龄管理制度,保障财务安全底线;
- 引入专业财务顾问进行全过程投后管理,定期开展财务复盘与预算调整。